Тема новая и сложная, наверное, стоит отдельного освещения.
В прошлом году или начале этого пытался немного понять, что это такое, но отсутствие разрешения на торговлю опционами похоронило моё желание изучать это.
Даже те маленькие крохи знаний за это время полностью забыл. Может кто ещё за компанию захочет пошевелить мозгами в этом направлении и поделиться своими знаниями.
На данный момент меня интересуют только вот эти опции:
Я интересовался, но не нашел для себя полезного практического применения. Эти инструменты используют в трейдинге, а я им не занимаюсь. Еще их используют для создания cash flow, например, весь доход от активного заработка пускают на покупку активов, а под залог активов берут у брокера кредит на опционы и создают себе cash flow, на который живут. В теории выглядит красиво, активы растут, плечо “бесплатно” работает, опционные премии - регулярный доход. А на практике налоговая нагрузка на эти премии как на доход, плюс проценты по кредиту, плюс риски.
Меня перспективы не впечатлили и я не стал туда соваться.
IRS prohibits using retirement accounts as collateral for loans. Т.е. это должна быть стратегия без заемных денег. Опять же зачем мне cash flow на пенсионном счете?
На самом деле есть фонды, которые реализуют эту стратегию внутри себя (например: JEPI, QYLD, SPYI) более профессионально и более аккуратно. Зачем самому в это лезть?
Я так понимаю, что без заемных денег эта стратегия будет очевидно проигрывать обычным индексным фондам, на которые эти опционы будешь торговать.
Т.е. выгоднее не заниматься этим.
Не верю я, что можно как-то хитро увеличить доходность не увеличив риски. На бирже, активные действия инвестора не приносят дополнительный доход, если только он не супер талантливый.
Вы продаёте пут-опцион на акцию, которую готовы купить
Получаете премию сразу
Если цена акции падает ниже страйка — вы обязаны купить акции по страйку (ваши деньги уже зарезервированы — “cash-secured”)
Этап 2 — Продажа колл-опциона:
После получения акций вы продаёте коверд-колл (колл-опцион на имеющиеся акции)
Снова получаете премию
Если цена растёт выше страйка — акции у вас выкупают
Цикл повторяется — отсюда название “Колесо”
Потенциальная доходность
Компонент
Источник дохода
Премия от пута
Доход, если акция не падает ниже страйка
Премия от колла
Доход, пока владеете акцией
Дивиденды
Дополнительный доход (если акция их платит)
Типичная доходность: 10-30% годовых в зависимости от волатильности рынка и выбранных страйков. В условиях высокой волатильности (VIX > 20) премии выше.
Риски стратегии
Риск
Описание
Риск акции
Если акция обесценивается, убытки могут превысить все полученные премии
Ограниченный upside
При сильном росте акции вы выбываете по коллу и упускаете дальнейший рост
Концентрация
Капитал “замораживается” в одной позиции
Риск early assignment
Досрочное исполнение опциона (особенно перед дивидендами)
Риск ликвидности
На неликвидных акциях спреды большие, выход сложный
Ключевые особенности
Плюсы:
Генерация регулярного дохода в виде премий
Механический, дисциплинированный подход
Можно работать в “боковом” рынке
Минусы:
Требует значительного капитала (cash-secured)
Не защищает от катастрофического падения акции
Неэффективна при бычьем тренде (упускаете рост)
Практические рекомендации
Выбирайте ликвидные акции с высоким open interest по опционам
Дельта 0.30 — часто используют как ориентир для выбора страйка (≈30% вероятность исполнения)
Срок экспирации 30-45 дней — оптимальное соотношение теты и риска
Всегда используйте cash-secured puts, а не naked puts (иначе бесконечный риск)
Диверсифицируйте — не кладите весь капитал в одну акцию
Я немного погуглил, Interactive Brokers должен поддерживать отсутствие американского адреса и позволять инвестировать во все американские инструменты. Американские экспаты его активно используют.
Честно говоря, я скептически отношусь к идее торговать опционы на отдельные акции, чтобы эмулировать традиционный инвест портфель. Уж лучше накупить дробных акций, найдя способ зеркалировать индекс автоматически. Я бы в AI запилил программку, чтобы через через API работал с брокерским счетом поддерживая там зеркало индекса. Вот это интересный проект
это вряд ли, на сегодня все эти аи имеют ограниченный доступ к реальным данным брокеров, то есть будут опаздывать с вступлением и выходом инструментов, и то уже карикатура на зеркалку
блин, такое кино испортил ))
чтобы там выжить в долгую, тебе необходимы два качества - 1) большой опыт в трейдинге (для выбора правильных инструментов в правильное время) 2) очень большой опыт в опционах (ювелирно точный тайминг, страйк, экспирация, мастерское роллирование путами, жесткий риск-менеджмент).
В ином случае вся заработанная прибыль с легкостью сгорит при первом же черном лебеде.
Для новичков рекомендуется совершенно другая стратегия торговли опционами в общем
Существует несколько типов опционов и бесчисленное множество их комбинаций и стратегий. Без АИ я б туда действительно не совался, вся эта сложность вызывает уныние. Но АИ берёт тебя за руку и ведёт от простого к сложному с минимальными рисками.
Я так понял, некоторые стратегии наоборот защищают от черных лебедей, но там нужно делиться прибылью.
Индексные фонды довольно пассивны, там логика держать бумаги в соответствии с рыночными капитализациями компаний. Когда акция увеличивается в цене, она автоматически занимает бОльшую долю в портфеле и по сути самобалансируется. Если мы говорим про, например, S&P500, то ручные изменения комитет делает раз в квартал по расписанию (но они очень незначительные). Иногда у них бывают внеплановые вмешательства, но только если кто-то обанкротился или кого-то поглотили.
По сути там основная работа робота - это новые пополнения раскидать в соответствии с индексом.
Короче, глаза боятся, а руки делают. Я сейчас погонял Claude, он рвет на себе рубаху и рвется в бой, говорит напишу как нефиг делать)))
Спойлер
Как реально выглядят изменения
Плановые ребалансировки (раз в квартал) Обычно меняется 5–15 компаний из 500. Это 1–3% состава. Веса остальных бумаг при этом чуть пересчитываются, но незначительно — рынок сам двигает капитализации каждый день.
Внеплановые замены Случаются при банкротстве, делистинге, поглощении. В среднем 1–3 раза в квартал, иногда реже. S&P Global объявляет заранее — обычно за 1–5 дней до вступления в силу.
Дрейф весов между ребалансировками Вот тут интересно — это основной источник работы для робота. Если Apple вырос на 20%, а портфель не трогали, его вес в портфеле стал больше чем в индексе. Но S&P500 — взвешенный по капитализации, то есть индекс сам “двигается” вместе с ценами. Дрейфа фактически нет — веса корректируются автоматически через изменение цен.
Главный вывод
Это означает что робот почти ничего не делает большую часть времени:
Купил все 500 позиций с правильными весами один раз
Ждёт объявления от S&P Global
При изменении состава продаёт исключённую бумагу, покупает новую
Веса остальных трогать не нужно — они плывут вместе с рынком сами
По сути это не торговый робот, а робот-наблюдатель с редкими точечными сделками. Транзакционные издержки становятся совсем незначительными — 10–20 сделок в квартал максимум.
Это меняет оценку проекта в лучшую сторону. Готов набросать архитектуру?
Зачем тебе эта шляпа, когда ты можешь отзеркалить индекс? Стратегия индекса гораздо безопаснее и более проверенная временем. Нужно только, чтобы брокер поддерживал API и дробные акции.
абсолютно точно, посмотри стратегию collar, воротник типа
но в целом любая из них предполагает, что ты хорошо разбираешся и в трейдинге, и в опционах.. 100% без риска там нет
если только раз в квартал то да, можно сделать я думаю
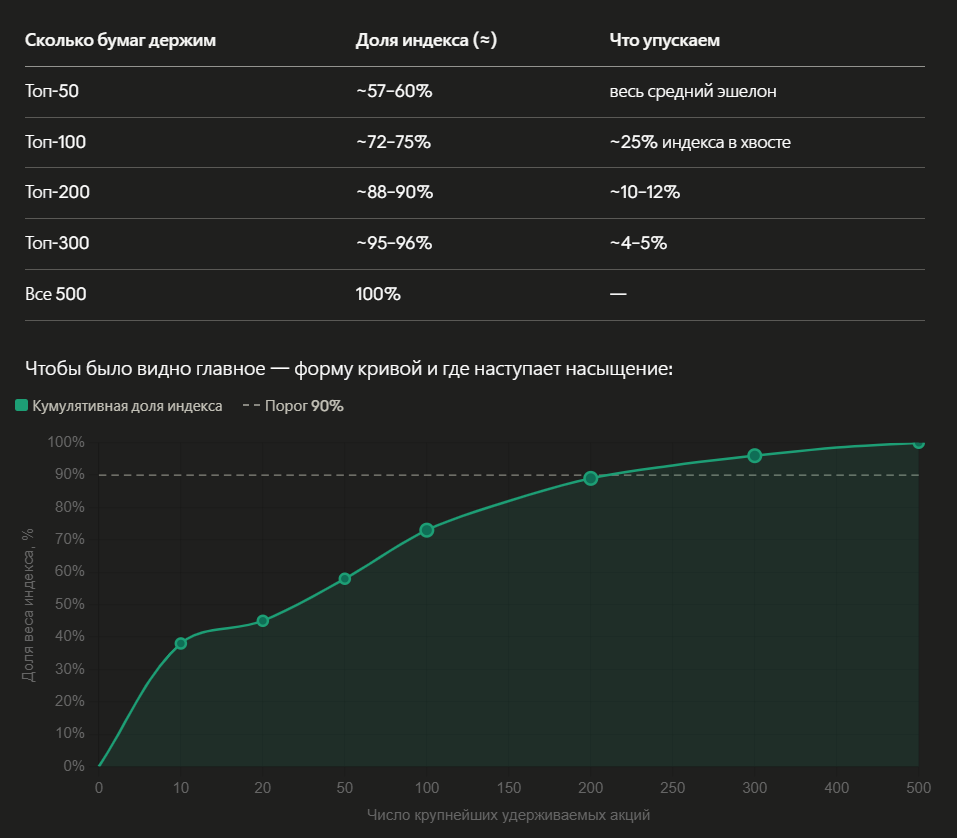
Там единственный нюанс в том, что в S&P500 самые мелкие компании имеют долю в индексе ~0.01%, а брокеры разрешают делать заявки на покупку/продажу акций на сумму от $1, т.е. чтобы при довнесении денег на счет эту сумму можно было раскидать по всем акциям в соответствии с пропорциями в индексе, сумма должна быть $10к+.
Эту проблему можно решить, если из индекса взять 200-300 крупнейших акций, а на остальную мелочь забить: